
Chi tiết hồ sơ khai thuế ban đầu cho hộ kinh doanh là bước quan trọng để đảm bảo tuân thủ pháp luật thuế tại Việt Nam, giúp hộ kinh doanh hoạt động hợp pháp và tránh các rủi ro pháp lý. Việc chuẩn bị đầy đủ hồ sơ không chỉ giúp cơ quan thuế quản lý hiệu quả mà còn tạo nền tảng vững chắc cho hoạt động kinh doanh lâu dài. Bài viết này sẽ hướng dẫn chi tiết các yêu cầu, quy trình và lưu ý cần thiết để hoàn thiện hồ sơ khai thuế ban đầu. Cùng Giấy phép thành lập công ty.vn tìm hiểu để nắm rõ hơn về quy trình này.
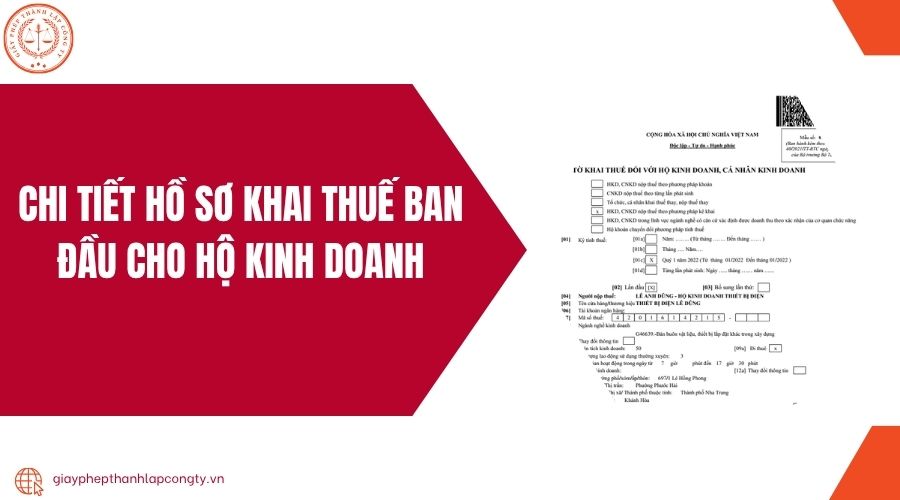
1. Tầm quan trọng của việc khai thuế ban đầu cho hộ kinh doanh
Việc khai thuế ban đầu là bước đầu tiên và bắt buộc đối với mọi hộ kinh doanh khi bắt đầu hoạt động. Đây là quá trình giúp cơ quan thuế xác định thông tin, mã số thuế và phương pháp tính thuế phù hợp với mô hình kinh doanh. Một hồ sơ khai thuế đầy đủ và đúng quy định sẽ giúp hộ kinh doanh tránh được các khoản phạt do vi phạm thời hạn hoặc thiếu sót thông tin.
Theo quy định tại Luật Quản lý thuế 2019 (sửa đổi, bổ sung bởi Luật số 56/2024/QH15 có hiệu lực từ 01/01/2025), hộ kinh doanh phải đăng ký thuế và nộp hồ sơ khai thuế ban đầu trong vòng 10 ngày làm việc kể từ ngày được cấp Giấy chứng nhận đăng ký hộ kinh doanh. Việc này không chỉ đảm bảo tuân thủ pháp luật mà còn giúp hộ kinh doanh xác định rõ nghĩa vụ thuế, như thuế giá trị gia tăng (GTGT), thuế thu nhập cá nhân (TNCN), và lệ phí môn bài. Nếu không thực hiện đúng, hộ kinh doanh có thể bị phạt từ 2 triệu đến 25 triệu đồng, tùy thuộc vào mức độ vi phạm, theo Nghị định 125/2020/NĐ-CP. Hơn nữa, việc khai thuế đúng hạn giúp xây dựng uy tín với cơ quan thuế, tạo điều kiện thuận lợi cho các giao dịch kinh doanh sau này.
Dịch vụ đăng ký kinh doanh chuyên nghiệp – Giấy phép thành lập công ty
2. Chi tiết hồ sơ khai thuế ban đầu cho hộ kinh doanh
Hồ sơ khai thuế ban đầu cho hộ kinh doanh bao gồm các giấy tờ cụ thể để đăng ký thuế và xác định phương pháp tính thuế. Phần này sẽ trình bày đầy đủ các tài liệu cần thiết, căn cứ pháp lý, và những lưu ý quan trọng khi chuẩn bị hồ sơ. Việc nắm rõ các yêu cầu này giúp hộ kinh doanh hoàn thiện hồ sơ chính xác, tránh sai sót.
Hồ sơ khai thuế ban đầu thường bao gồm Tờ khai thuế mẫu 01/CNKD theo Thông tư 40/2021/TT-BTC, được ban hành ngày 01/06/2021 bởi Bộ Tài chính. Tờ khai này yêu cầu hộ kinh doanh cung cấp thông tin chi tiết về cá nhân, ngành nghề kinh doanh, và phương pháp tính thuế (khoán, kê khai, hoặc từng lần phát sinh). Ngoài ra, các giấy tờ bổ sung như hợp đồng kinh tế, chứng từ chứng minh nguồn gốc hàng hóa có thể được yêu cầu trong trường hợp sử dụng hóa đơn điện tử theo từng lần phát sinh. Theo Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC, hộ kinh doanh cần lưu trữ đầy đủ chứng từ để xuất trình khi cơ quan thuế yêu cầu, đặc biệt đối với các hộ kinh doanh tại chợ biên giới hoặc khu kinh tế cửa khẩu.
Trong trường hợp hộ kinh doanh mới thành lập hoặc tái hoạt động sau tạm ngừng, hồ sơ khai thuế phải được nộp chậm nhất vào ngày thứ 10 kể từ ngày bắt đầu kinh doanh, theo Thông tư 86/2024/TT-BTC. Hồ sơ có thể được nộp trực tiếp tại cơ quan thuế hoặc qua Cổng thông tin Thuế điện tử (https://thuedientu.gdt.gov.vn) để tiết kiệm thời gian. Việc sử dụng chữ ký số trong nộp hồ sơ điện tử cũng được khuyến khích để đảm bảo tính chính xác và bảo mật.
3. Lưu ý quy trình nộp hồ sơ khai thuế ban đầu
Quy trình nộp hồ sơ khai thuế ban đầu cần được thực hiện đúng trình tự để đảm bảo hồ sơ được cơ quan thuế chấp thuận. Phần này sẽ hướng dẫn từng bước cụ thể, từ chuẩn bị hồ sơ đến nộp và nhận kết quả. Quy trình này áp dụng cho cả hình thức nộp trực tiếp và nộp điện tử.
Bước 1: Chuẩn bị hồ sơ khai thuế ban đầu Hộ kinh doanh cần chuẩn bị đầy đủ các giấy tờ theo yêu cầu, bao gồm Tờ khai thuế mẫu 01/CNKD, bản sao Giấy chứng nhận đăng ký hộ kinh doanh, và các tài liệu liên quan như hợp đồng kinh tế hoặc bảng kê nguồn gốc hàng hóa nếu cần. Theo Thông tư 40/2021/TT-BTC, thông tin trên tờ khai phải chính xác, bao gồm họ tên, số định danh cá nhân, ngày bắt đầu kinh doanh, và phương pháp tính thuế. Hộ kinh doanh cần kiểm tra kỹ để tránh sai sót, vì thông tin không chính xác có thể dẫn đến việc phải bổ sung hồ sơ, làm kéo dài thời gian xử lý.
Bước 2: Lựa chọn hình thức nộp hồ sơ Hộ kinh doanh có thể nộp hồ sơ trực tiếp tại đội thuế liên xã, phường, thị trấn (LXP) hoặc bộ phận một cửa của cơ quan thuế. Ngoài ra, nộp hồ sơ qua Cổng Dịch vụ công Quốc gia (dichvucong.gov.vn) hoặc Cổng thông tin Thuế điện tử là lựa chọn hiện đại, giúp tiết kiệm thời gian. Theo Thông tư 105/2020/TT-BTC, hồ sơ nộp trực tiếp sẽ được công chức thuế đóng dấu tiếp nhận, ghi ngày nhận và số lượng tài liệu. Với nộp điện tử, hộ kinh doanh cần sử dụng chữ ký số để xác thực.
Bước 3: Nhận kết quả từ cơ quan thuế Sau khi nộp hồ sơ, cơ quan thuế sẽ xử lý trong vòng 3 ngày làm việc nếu hồ sơ hợp lệ, theo Nghị định 01/2021/NĐ-CP. Kết quả bao gồm mã số thuế và thông báo về phương pháp tính thuế. Nếu hồ sơ có sai sót, cơ quan thuế sẽ gửi thông báo yêu cầu bổ sung. Hộ kinh doanh cần theo dõi thông báo qua email, số điện thoại hoặc Cổng thông tin Thuế điện tử để kịp thời chỉnh sửa.
Bước 4: Nộp lệ phí môn bài Sau khi được cấp mã số thuế, hộ kinh doanh phải nộp lệ phí môn bài, với mức thu dựa trên doanh thu dự kiến: 1.000.000 đồng/năm (doanh thu trên 500 triệu đồng), 500.000 đồng/năm (doanh thu 300-500 triệu đồng), hoặc 300.000 đồng/năm (doanh thu dưới 300 triệu đồng). Theo Nghị định 126/2020/NĐ-CP, thời hạn nộp lệ phí môn bài là ngày 30/01 của năm sau năm thành lập, trừ trường hợp mới kinh doanh trong 6 tháng cuối năm thì hạn là 30/01 năm tiếp theo.
4. Hộ kinh doanh tạm ngừng hoạt động cần làm gì?
Trong trường hợp hộ kinh doanh tạm ngừng kinh hoạt động, thì có các nghĩa vụ sau:
– Phải thông báo cho cơ quan thuế (Điều 91 Nghị định 01/2021/NĐ-CP, Điều 4 Nghị định 126/2020/NĐ-CP, Điều 12 Thông tư 86/2024/TT-BTC);
– Không phải nộp hồ sơ khai thuế, trừ trường hợp HKD, CNKD tạm ngừng hoạt động, kinh doanh không trọn tháng nếu khai theo tháng hoặc không trọn quý theo khai theo quý (khoản 5 Điều 11 Thông tư 40/2021/TT-BTC);
5. Các phương pháp tính thuế cho hộ kinh doanh
Hiểu rõ các phương pháp tính thuế là yếu tố quan trọng giúp hộ kinh doanh lựa chọn cách kê khai phù hợp với mô hình hoạt động. Phần này sẽ phân tích các phương pháp tính thuế hiện hành và cách áp dụng chúng trong hồ sơ khai thuế ban đầu. Việc lựa chọn đúng phương pháp giúp tối ưu hóa nghĩa vụ thuế và giảm thiểu rủi ro pháp lý.
Hộ kinh doanh có thể chọn một trong ba phương pháp tính thuế: phương pháp khoán, phương pháp kê khai, hoặc tính thuế theo từng lần phát sinh, theo Thông tư 40/2021/TT-BTC. Phương pháp khoán phù hợp với hộ kinh doanh nhỏ lẻ, không thực hiện đầy đủ chế độ kế toán, với doanh thu tính thuế được cơ quan thuế ấn định. Phương pháp kê khai yêu cầu hộ kinh doanh thực hiện kế toán, hóa đơn, chứng từ đầy đủ, phù hợp với các hộ có doanh thu lớn hoặc hoạt động phức tạp. Phương pháp tính thuế theo từng lần phát sinh áp dụng khi hộ kinh doanh sử dụng hóa đơn điện tử do cơ quan thuế cấp, với doanh thu và thuế được tính riêng cho từng giao dịch.
Theo Luật Quản lý thuế 2019, hộ kinh doanh có doanh thu dưới 100 triệu đồng/năm không phải nộp thuế GTGT và TNCN, nhưng vẫn phải nộp hồ sơ khai thuế ban đầu để đăng ký. Đối với phương pháp kê khai, hộ kinh doanh phải nộp tờ khai thuế hàng tháng hoặc hàng quý, với thời hạn lần lượt là ngày 20 của tháng tiếp theo hoặc ngày cuối cùng của tháng đầu tiên của quý tiếp theo. Việc lựa chọn phương pháp cần được ghi rõ trong Tờ khai mẫu 01/CNKD để cơ quan thuế phê duyệt.
6. Câu hỏi thường gặp
Mục này giải đáp các thắc mắc phổ biến liên quan đến hồ sơ khai thuế ban đầu, giúp hộ kinh doanh hiểu rõ hơn về quy trình và trách nhiệm pháp lý. Các câu trả lời được trình bày chi tiết để đảm bảo thông tin đầy đủ và dễ hiểu.
Hộ kinh doanh mới thành lập có cần nộp lệ phí môn bài ngay không?
Hộ kinh doanh mới thành lập được miễn lệ phí môn bài trong năm đầu hoạt động, theo Nghị định 126/2020/NĐ-CP. Tuy nhiên, từ năm thứ hai, lệ phí môn bài phải được nộp trước ngày 30/01, với mức thu tùy thuộc vào doanh thu năm trước. Cơ quan thuế sẽ thông báo số tiền cần nộp dựa trên hồ sơ khai thuế ban đầu.
Hồ sơ khai thuế ban đầu có thể nộp qua mạng không?
Có, hộ kinh doanh có thể nộp hồ sơ qua Cổng thông tin Thuế điện tử (thuedientu.gdt.gov.vn) hoặc Cổng Dịch vụ công Quốc gia (dichvucong.gov.vn). Theo Thông tư 86/2024/TT-BTC, việc sử dụng chữ ký số giúp xác thực hồ sơ, tiết kiệm thời gian và đảm bảo tính chính xác. Hộ kinh doanh cần đăng ký tài khoản và làm theo hướng dẫn trên cổng.
Nếu sai thông tin trong tờ khai 01/CNKD, phải làm gì?
Nếu phát hiện sai sót, hộ kinh doanh cần nộp tờ khai bổ sung theo mẫu 01/CNKD trước ngày thứ 10 kể từ khi phát hiện sai sót, theo Thông tư 40/2021/TT-BTC. Cơ quan thuế sẽ điều chỉnh thông tin và thông báo kết quả. Việc bổ sung kịp thời giúp tránh các khoản phạt hành chính.
Hộ kinh doanh có doanh thu dưới 100 triệu đồng/năm có phải nộp thuế không?
Theo Luật Quản lý thuế 2019, hộ kinh doanh có doanh thu dưới 100 triệu đồng/năm không phải nộp thuế GTGT và TNCN. Tuy nhiên, hồ sơ khai thuế ban đầu vẫn phải nộp để đăng ký mã số thuế và xác định phương pháp tính thuế. Điều này đảm bảo tuân thủ quy định pháp luật.
Hộ kinh doanh có cần lưu trữ chứng từ không?
Hộ kinh doanh, đặc biệt là các hộ sử dụng hóa đơn điện tử theo từng lần phát sinh, phải lưu trữ hóa đơn, hợp đồng, và chứng từ chứng minh nguồn gốc hàng hóa, theo Nghị định 123/2020/NĐ-CP. Các chứng từ này cần được xuất trình khi cơ quan thuế yêu cầu để đảm bảo tính hợp pháp của hoạt động kinh doanh.
Việc chuẩn bị và nộp hồ sơ khai thuế ban đầu cho hộ kinh doanh là bước quan trọng để đảm bảo hoạt động kinh doanh hợp pháp và tuân thủ quy định pháp luật Việt Nam. Bằng cách thực hiện đúng quy trình, từ chuẩn bị hồ sơ, lựa chọn phương pháp tính thuế, đến nộp hồ sơ đúng hạn, hộ kinh doanh có thể tránh được các rủi ro pháp lý và xây dựng nền tảng vững chắc cho hoạt động lâu dài. Nếu bạn cần hỗ trợ chi tiết hơn hoặc tư vấn chuyên sâu, hãy liên hệ Giấy phép thành lập công ty.vn để được đội ngũ chuyên gia pháp lý hướng dẫn tận tình, giúp bạn hoàn thiện hồ sơ một cách nhanh chóng và chính xác.
Để lại một bình luận